
Perché facciamo così fatica a spendere i soldi che abbiamo risparmiato?
Data pubblicazione: 28 ottobre 2026
Autore:
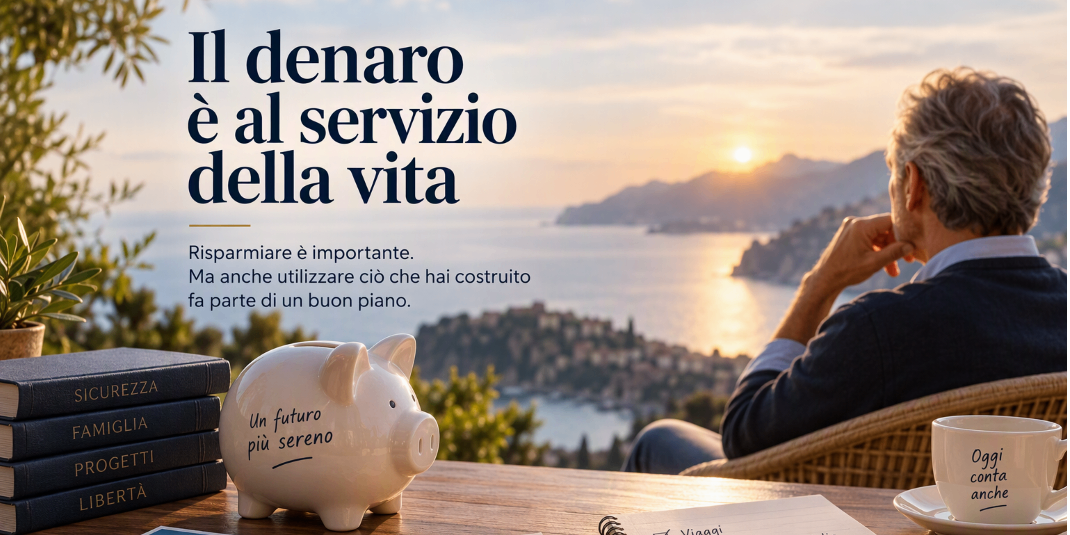
Abbiamo lavorato, rinunciato a qualcosa e costruito un patrimonio per sentirci più sicuri. Eppure, quando arriva il momento di utilizzarlo, spesso emerge una paura difficile da superare: quella di intaccare ciò che abbiamo accumulato. È qui che la pianificazione finanziaria può fare la differenza.
C'è un momento, nella vita di chi ha risparmiato per molti anni, in cui può accadere qualcosa di curioso.
Il patrimonio è cresciuto. Le disponibilità economiche sono solide. Gli obiettivi più importanti sono stati raggiunti o sono ormai alla portata.
Eppure, spendere quei soldi continua a essere difficile.
Una vacanza viene rimandata. Un progetto personale resta nel cassetto. Una spesa che migliorerebbe concretamente la qualità della vita viene valutata con una prudenza che, a volte, sembra non avere più una ragione precisa.
Non è necessariamente un problema di disponibilità economica. È qualcosa di più profondo, che riguarda il nostro rapporto con il denaro.
Siamo abituati a considerare il risparmio una conquista. Molto meno spesso ci chiediamo quando, e a quali condizioni, possiamo permetterci di utilizzare ciò che abbiamo costruito.
Perché risparmiare richiede disciplina, sacrificio e capacità di guardare lontano. Ma capire come utilizzare quel patrimonio richiede altrettanta consapevolezza.
Quando risparmiare diventa un'abitudine difficile da abbandonare
Risparmiare è una forma di responsabilità. Significa prepararsi agli imprevisti, proteggere la propria famiglia, costruire opportunità per i figli e affrontare il futuro con maggiore serenità.
Per molte persone, però, il risparmio diventa molto più di un comportamento finanziario. È il risultato di anni di sacrifici, una certezza alla quale aggrapparsi e, talvolta, una parte importante della propria identità.
Chi ha lavorato una vita per mettere da parte del denaro ricorda bene quanto sia stato difficile costruire quel patrimonio. Ricorda le rinunce, le scelte prudenti, le occasioni alle quali ha preferito non partecipare per dare priorità a obiettivi più importanti.
È naturale, quindi, sviluppare un legame con ciò che si è accumulato.
Il problema nasce quando la capacità di risparmiare diventa così radicata da rendere difficile riconoscere che le condizioni sono cambiate.
Il patrimonio continua a crescere, ma la paura di perderlo rimane la stessa di quando le risorse erano poche e ogni imprevisto poteva mettere in discussione gli equilibri familiari.
Il denaro che un tempo rappresentava una protezione può trasformarsi, senza che ce ne accorgiamo, in qualcosa che abbiamo paura di utilizzare.
E a quel punto non è più sufficiente sapere quanto abbiamo. Dobbiamo capire a cosa ci serve, quali obiettivi deve sostenere e quale livello di sicurezza è ragionevole mantenere.
La paura di spendere non si risolve con un semplice calcolo
A prima vista, sembrerebbe sufficiente controllare il conto corrente, verificare il valore degli investimenti e confrontare le entrate con le uscite.
In realtà, il rapporto con il denaro è influenzato anche dalle esperienze personali.
Chi ha vissuto periodi di difficoltà economica può continuare a temere di tornare in quella situazione, anche dopo aver costruito una posizione patrimoniale solida. Chi ha visto la propria famiglia attraversare momenti complicati può associare il risparmio alla sicurezza e ogni spesa alla possibilità di perderla.
Altre persone temono di esaurire le risorse durante la pensione, di dover affrontare spese impreviste o di diventare un peso per i propri figli.
Sono preoccupazioni legittime. Non vanno liquidate con un generico invito a godersi la vita.
Ma non dovrebbero nemmeno trasformarsi in una condanna a rimandare ogni progetto.
È importante distinguere i rischi concreti dalle paure che, pur comprensibili, possono diventare sproporzionate rispetto alla situazione reale.
La serenità non nasce dal convincersi che non accadrà nulla di negativo, ma dal sapere di essersi preparati nel modo più ragionevole possibile.
Ed è proprio in questo passaggio che una buona pianificazione può aiutare: non elimina l'incertezza, ma permette di affrontarla con maggiore consapevolezza.
Non basta conoscere il valore del proprio patrimonio
Due persone con la stessa ricchezza possono avere possibilità molto diverse.
Una potrebbe disporre di entrate regolari sufficienti a coprire le spese, oltre a una riserva adeguata per gli imprevisti. Un'altra potrebbe avere gran parte del patrimonio investito in strumenti poco liquidi, dipendere da entrate incerte o dover affrontare importanti impegni economici nei prossimi anni.
Il valore complessivo degli investimenti, quindi, non racconta tutta la storia.
Per capire quanto denaro sia effettivamente disponibile bisogna considerare le spese attuali e future, le entrate attese, gli impegni familiari, la pensione, gli imprevisti e gli obiettivi personali.
Bisogna anche valutare come è investito il patrimonio, quali rischi comporta e se la sua composizione è coerente con le necessità della persona.
Una pianificazione attenta può far emergere situazioni molto diverse: talvolta è necessario risparmiare ancora, proteggere maggiormente una parte delle risorse o rivedere alcune scelte. In altri casi, invece, si può scoprire di avere un margine di sicurezza sufficiente per realizzare progetti rimandati da tempo.
In entrambi i casi, il punto di partenza è lo stesso: conoscere la propria situazione, anziché affidarsi soltanto a una sensazione di sicurezza o di paura.
Il vero ruolo del consulente finanziario
Quando si parla di consulenza finanziaria, l'attenzione si concentra spesso sui mercati, sui rendimenti, sui prodotti e sulle commissioni.
Sono aspetti importanti, che devono essere affrontati con trasparenza e competenza. Ma non esauriscono il significato di una relazione di consulenza.
Il lavoro di un consulente non dovrebbe fermarsi a decidere dove investire il denaro. Dovrebbe aiutare le persone a capire come quel denaro possa accompagnarle nel percorso della loro vita.
Perché le esigenze di una persona cambiano nel tempo.
All'inizio della carriera può essere importante costruire le prime riserve. Quando arriva una famiglia, le priorità possono diventare la casa, i figli e la protezione del reddito. Negli anni successivi si può sentire la necessità di consolidare il patrimonio, prepararsi alla pensione o aiutare i propri cari.
Poi arriva una fase in cui la domanda cambia ancora: non soltanto quanto riuscirò ad accumulare, ma come posso utilizzare ciò che ho costruito per vivere con serenità?
Un consulente che conosce davvero la situazione del proprio cliente dovrebbe essere in grado di affrontare queste domande insieme a lui.
Non per suggerire di spendere di più, né per cercare occasioni per movimentare il portafoglio. Ma per verificare che le decisioni finanziarie siano coerenti con gli obiettivi, le possibilità e le priorità della persona.
A volte questo significa consigliare prudenza. Altre volte significa far comprendere che una spesa è sostenibile, che un obiettivo è raggiungibile o che non è necessario continuare ad accumulare con la stessa intensità di prima.
E talvolta significa anche dire che una scelta desiderata non è ancora compatibile con la situazione finanziaria.
La qualità della consulenza si vede proprio nella capacità di affrontare tutte queste possibilità, senza partire da una soluzione predefinita.
Non lavorare per vendere un prodotto, ma per costruire un percorso
C'è una differenza sostanziale tra proporre un investimento e accompagnare una persona nelle sue decisioni finanziarie.
Nel primo caso, l'attenzione rischia di concentrarsi sul singolo strumento, sulle sue caratteristiche e sul rendimento atteso.
Nel secondo, il punto di partenza è la persona: la sua storia, la famiglia, le preoccupazioni, gli obiettivi e il futuro che desidera costruire.
Gli strumenti finanziari sono mezzi. Non dovrebbero diventare il fine della relazione.
Una scelta d'investimento ha senso quando risponde a un'esigenza concreta, quando il cliente ne comprende i rischi e quando è coerente con il progetto complessivo. Non semplicemente perché esiste un prodotto da proporre o perché è arrivato il momento di effettuare un'operazione.
Lo stesso vale per la gestione del patrimonio: non sempre cambiare qualcosa significa migliorare la situazione. Talvolta la decisione più corretta è mantenere una strategia, evitare movimenti inutili e continuare a monitorare ciò che accade.
La fiducia si costruisce nel tempo, attraverso spiegazioni chiare, aspettative realistiche e decisioni motivate.
Anche il tema dei costi deve essere affrontato con questa trasparenza. Il cliente ha diritto di conoscere quanto paga, quali servizi riceve e quale valore può attendersi dalla relazione professionale.
La consulenza non dovrebbe essere percepita come un costo da giustificare attraverso continue operazioni, ma come un servizio che aiuta a prendere decisioni migliori e più consapevoli.
Il valore del consulente non si misura da quante operazioni vengono effettuate, ma dalla qualità delle scelte che aiuta il cliente a compiere nel tempo.
Naturalmente, nessun professionista può eliminare i rischi dei mercati o garantire che ogni decisione produca il risultato desiderato. Può però aiutare a valutare le alternative, comprendere le conseguenze delle scelte e mantenere una direzione coerente anche quando le condizioni cambiano.
Ed è questa continuità, spesso, a fare la differenza.
Il patrimonio deve essere al servizio della vita
Il vero equilibrio non consiste nello scegliere tra risparmiare e spendere.
Consiste nel dare a entrambe le cose un posto all'interno di un progetto.
Risparmiare troppo poco può esporci a difficoltà future. Ma anche rinunciare sistematicamente a ogni possibilità di migliorare il presente, pur avendo risorse sufficienti, può avere un costo.
Il tempo con la famiglia, un viaggio desiderato da anni, un'esperienza da condividere con i figli o la possibilità di lavorare meno in una fase della vita possono rappresentare obiettivi importanti quanto l'acquisto di una casa o la costruzione di un capitale.
Naturalmente, ogni scelta deve tenere conto delle proprie possibilità. Non avrebbe senso compromettere la stabilità futura per soddisfare un desiderio momentaneo.
Ma non avrebbe senso neppure considerare ogni utilizzo del patrimonio come una perdita da evitare, indipendentemente dalle circostanze.
Un buon piano finanziario dovrebbe permettere di guardare contemporaneamente in due direzioni: proteggere ciò che servirà domani e comprendere quali possibilità esistono oggi.
È qui che il lavoro del consulente assume il suo significato più ampio. Non soltanto seguire un portafoglio, ma aiutare il cliente a collegare le risorse economiche alle decisioni che contano davvero nella sua vita.
Perché il denaro può essere uno strumento di protezione, ma anche di libertà, autonomia e realizzazione personale.
E queste funzioni non sono in contraddizione: possono convivere, se vengono pianificate con attenzione.
La domanda giusta non è soltanto quanto riusciremo a risparmiare
Siamo abituati a chiederci quanto patrimonio riusciremo ad accumulare nei prossimi anni.
È una domanda importante, ma non è l'unica.
Potremmo chiederci anche quale sicurezza vogliamo garantire alla nostra famiglia, quali impegni dobbiamo ancora affrontare, quali progetti desideriamo realizzare e quale patrimonio sia ragionevole conservare per sentirci protetti.
Sono domande che non trovano risposta in una formula valida per tutti. Richiedono ascolto, analisi e un confronto che tenga conto della situazione reale di ciascuno.
È proprio questo il senso di una relazione di consulenza costruita nel tempo: avere un interlocutore con cui verificare le proprie scelte, rivedere gli obiettivi quando la vita cambia e comprendere se la strategia adottata è ancora adeguata.
Non per delegare ogni decisione, ma per poter decidere con maggiore consapevolezza.
Perché il cliente non ha bisogno soltanto di sapere come stanno andando i suoi investimenti. Ha bisogno di capire se sta andando nella direzione giusta rispetto a ciò che vuole ottenere.
In conclusione
Risparmiare è importante. Proteggere il patrimonio è importante. Pensare al futuro è una responsabilità che non dovrebbe mai essere sottovalutata.
Ma anche capire come utilizzare le risorse accumulate fa parte di una corretta pianificazione finanziaria.
Il denaro non dovrebbe essere un fine in sé, né un numero da far crescere senza una destinazione. Dovrebbe contribuire a costruire la sicurezza, le opportunità e la libertà che ciascuno desidera per sé e per la propria famiglia.
E il ruolo del consulente finanziario è aiutare le persone a dare una direzione a questo percorso: comprendere le esigenze, valutare le alternative, proteggere ciò che conta e individuare le possibilità compatibili con le proprie risorse.
Non si tratta di convincere qualcuno a spendere i propri risparmi, ma di aiutarlo a capire come utilizzarli nel modo più coerente con la vita che desidera vivere.
Perché il successo di un percorso finanziario non si misura soltanto da quanto patrimonio siamo riusciti a costruire, ma anche da quanto quel patrimonio è in grado di sostenere i nostri progetti, le nostre responsabilità e le persone a cui vogliamo bene.
In fondo, il denaro dovrebbe essere al servizio della vita.
E una buona consulenza dovrebbe aiutare a ricordarcelo, in ogni fase del percorso.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Largo Sacramento, 2
60122, Ancona
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Riccardo Ciancimino e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
